


Del ahorro personal a la inversión especializada: cómo se financia el emprendimiento en Euskadi
Jon Hoyos, director técnico de GEM Euskadi, analiza los cambios en las fuentes de financiación, el papel de la inversión informal y los desafíos pendientes a partir del Informe GEM Euskadi 2025–2026.
El Informe GEM Euskadi 2025–2026 revela cambios en el capital necesario para emprender, las fuentes de financiación y el perfil de quienes invierten en nuevas iniciativas. Analizamos estos resultados con Jon Hoyos, director técnico de GEM Euskadi y tesorero del Observatorio Vasco del Emprendimiento (EEB-OVE), con motivo del IV Encuentro BASQUEFIK, dedicado al futuro de la innovación financiera.
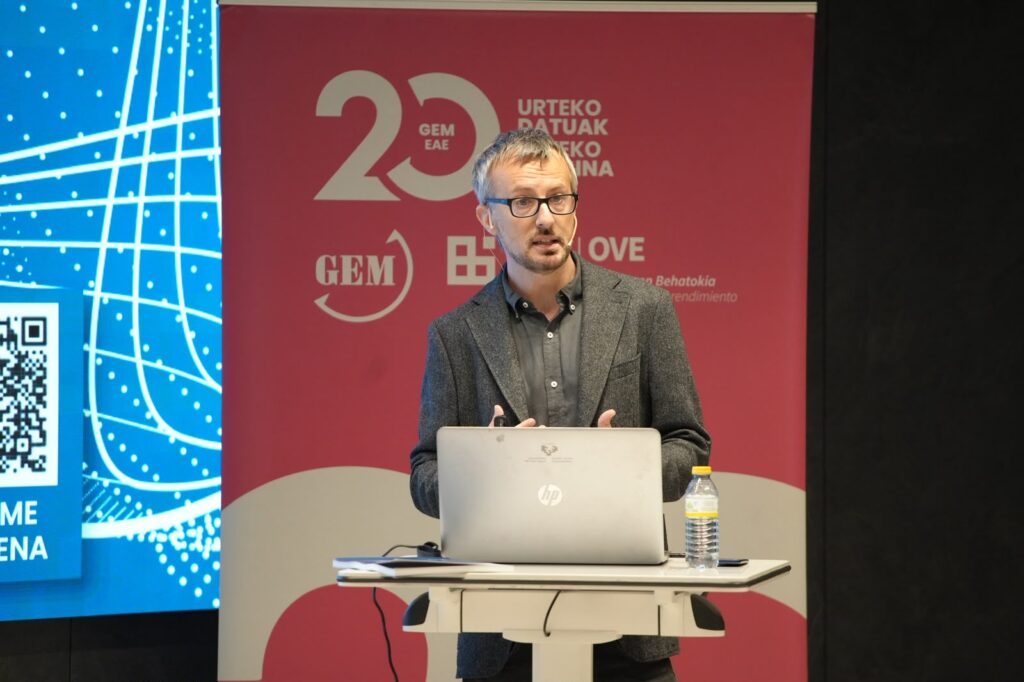
Emprender con menos capital no significa necesariamente emprender con menos posibilidades
Uno de los resultados más llamativos del Informe GEM Euskadi 2025–2026 es la reducción de la mediana del capital movilizado para emprender, que pasa de 25.000 a 10.000 euros. ¿Significa esto que los nuevos proyectos son más pequeños o financieramente más frágiles?
Jon Hoyos invita a interpretar el dato con cautela. En primer lugar, el aumento de las iniciativas nacientes, algunas todavía en fases previas a la constitución formal o sin inversiones comprometidas, puede haber contribuido a reducir el indicador.
Además, las condiciones para poner en marcha determinados negocios están cambiando. Las herramientas digitales y la inteligencia artificial permiten desarrollar productos mínimos viables, experimentar y validar hipótesis con inversiones iniciales más reducidas.
Esto no significa que todas las iniciativas necesiten menos recursos. Según explica Hoyos, el peso relativo de los proyectos que movilizan más de 120.000 euros no ha disminuido. Sectores industriales, iniciativas deep tech y otros negocios intensivos en capital siguen necesitando inversiones importantes desde sus primeras etapas.
Su diagnóstico resume uno de los principales desafíos del ecosistema:
«La heterogeneidad del fenómeno emprendedor requiere de respuestas heterogéneas en términos de financiación».
Más conocimientos financieros, pero todavía con importantes diferencias
La financiación no depende únicamente de los recursos disponibles. También interviene la capacidad de comprender las alternativas financieras, anticipar necesidades y tomar decisiones económicas adecuadas.
Los datos GEM muestran una evolución significativa: mientras que en 2022 aproximadamente el 20 % de las personas emprendedoras consideraba que tenía conocimientos financieros altos o avanzados, en 2025 esta proporción alcanza el 40 %. Sin embargo, un 21 % continúa calificando sus conocimientos financieros como bajos o muy bajos.
Para Hoyos, estos resultados no permiten afirmar que exista una polarización de la población emprendedora en términos de conocimiento financiero, pero sí justifican prestar atención a los colectivos que pueden encontrarse en situaciones de mayor vulnerabilidad.
Entre ellos, las mujeres emprendedoras presentan una evolución positiva en su percepción de capacitación financiera, aunque sus niveles siguen situándose por debajo de los de los hombres. Esta diferencia se suma a otra desigualdad relevante: el capital inicial movilizado. El informe sitúa la mediana del capital comprometido por las mujeres emprendedoras en 5.018 euros, frente a 12.536 euros entre los hombres.
Hoyos recuerda que la proporción de emprendedoras situadas en el tramo superior de renta es inferior a la de los emprendedores. Cuando una parte importante de los proyectos depende de los ahorros personales, estas diferencias económicas pueden trasladarse directamente a las condiciones de partida. No se trata, por tanto, únicamente de acceder a financiación externa, sino también de comprender cómo las desigualdades patrimoniales pueden condicionar las posibilidades de emprender.
Ahorros personales, financiación bancaria e inversión especializada
El Informe GEM Euskadi 2025–2026 también muestra cambios en las fuentes de financiación utilizadas por quienes emprenden. En 2025 desciende el recurso a la financiación bancaria, mientras que los ahorros personales y el apoyo del entorno cercano mantienen un papel destacado. ¿Estamos ante una retirada de las entidades financieras?
Hoyos considera que sería precipitado llegar a esa conclusión. La evolución puede responder tanto a factores de oferta como de demanda: algunas personas prefieren evitar el endeudamiento y conservar autonomía, mientras que otras recurren a sus propios recursos porque encuentran dificultades para acceder a financiación externa. La banca tradicional, además, no siempre se adapta a proyectos que todavía carecen de ingresos estables, historial financiero o garantías suficientes.
Por ello, el investigador destaca el interés de instrumentos como los microcréditos con mecanismos de riesgo compartido y los préstamos participativos, especialmente cuando permiten ajustar las condiciones de financiación a las características de cada iniciativa.
En paralelo, los últimos años han registrado máximos históricos en la proporción de nuevos proyectos que recurren a inversores especializados y fórmulas alternativas, como el crowdfunding. Hoyos interpreta esta evolución como una posible señal de madurez del ecosistema, aunque considera necesario comprobar su continuidad antes de hablar de un cambio estructural. También introduce una reflexión importante: atraer inversión especializada exige contar con proyectos capaces de generar oportunidades atractivas para quienes asumen riesgos. La disponibilidad de capital y la generación de iniciativas innovadoras, escalables y con potencial de crecimiento deben avanzar conjuntamente.
Inversión informal: ¿qué nos dice el 4,8 % de Euskadi?
La inversión informal constituye otra de las dimensiones analizadas por GEM. En Euskadi, el 4,8 % de la población adulta declara haber aportado financiación directamente a un negocio emprendedor impulsado por otra persona. El porcentaje es inferior al promedio europeo, situado en el 7,1 %, y al registrado en Alemania, del 13,1 %. Sin embargo, Hoyos introduce una distinción esencial: este indicador no mide la inversión financiera general de la población, sino el apoyo económico directo a proyectos emprendedores ajenos. Por tanto, una menor tasa de inversión informal no implica necesariamente una menor cultura inversora.
También influyen la estructura del sistema financiero, las redes personales y las oportunidades de inversión disponibles. En Euskadi, aunque el indicador ha descendido en 2025, durante los últimos ejercicios se han registrado algunos de sus valores más elevados de las últimas dos décadas.
Una inversión todavía muy vinculada al entorno cercano
El 95 % de las personas inversoras informales mantiene vínculos familiares o de amistad con quienes reciben la financiación, mientras que el 5 % restante corresponde a inversores sin esa relación cercana. Para avanzar hacia una inversión más especializada, Hoyos propone fortalecer las redes de inversores, facilitar el encuentro con proyectos emprendedores, mejorar la información disponible y promover mecanismos de coinversión. Pero plantea una cuestión adicional: ¿están los distintos agentes financieros cubriendo todas las fases de desarrollo de los proyectos?
Es posible que varios instrumentos de financiación se concentren en iniciativas especialmente atractivas, mientras que otros negocios o etapas más tempranas queden insuficientemente atendidos. Identificar estos huecos permitiría diseñar respuestas más ajustadas a las necesidades reales del emprendimiento vasco.
La participación de las mujeres también importa al otro lado de la inversión
La perspectiva de género adquiere especial relevancia cuando observamos quién financia el emprendimiento. En Euskadi, las mujeres representan el 36 % de las personas inversoras informales. La desigualdad es todavía mayor en el ámbito de la inversión profesional: según los datos de la red europea EBAN citados por Hoyos, solo el 15 % de los business angels europeos son mujeres.
El investigador identifica diferentes factores que pueden contribuir a explicar esta situación: desigualdades en el capital disponible, menor acceso a determinadas redes de inversión, escasez de referentes femeninos y sesgos asociados al perfil tradicional de inversor. Esta menor participación puede tener consecuencias que van más allá de la representación.
La presencia de mujeres en las redes de inversión puede ampliar las perspectivas desde las que se evalúan los proyectos y facilitar nuevas conexiones, oportunidades y fuentes de financiación para las emprendedoras. La igualdad en el ecosistema emprendedor, por tanto, no afecta únicamente a quién crea empresas, sino también a quién dispone de recursos y participa en las decisiones de inversión.
Del diagnóstico financiero a las respuestas del ecosistema
La principal conclusión de esta conversación con Jon Hoyos es que no existe una solución financiera única para todas las iniciativas emprendedoras. Los pequeños negocios de servicios, el comercio o el autoempleo necesitan herramientas prácticas para calcular costes, fijar precios, gestionar tesorería y garantizar su viabilidad. Los proyectos innovadores con vocación de crecimiento requieren, además, conocimientos sobre financiación mediante capital o deuda, coinversión, planificación financiera y requisitos de acceso a programas de apoyo.
Para Hoyos, la investigación puede contribuir a mejorar estas respuestas identificando con mayor precisión dónde aparecen las dificultades. Su propuesta es clara: analizar los huecos de financiación existentes a lo largo de las distintas etapas del proceso emprendedor y diferenciarlos según la tipología de proyecto.
En este contexto, el IV Encuentro BASQUEFIK, «Euskadi: The Future of Financial Innovation», que se celebra el 10 de noviembre en la Universidad de Deusto, ofrece un espacio especialmente oportuno para reflexionar sobre la evolución del ecosistema financiero vasco.
Desde el Observatorio Vasco del Emprendimiento (EEB-OVE) seguimos aportando evidencia para comprender cómo evoluciona el emprendimiento y contribuir al diseño de respuestas adaptadas a sus necesidades. El desafío no es únicamente movilizar más capital, sino conseguir que la financiación adecuada llegue a los proyectos que la necesitan, en el momento en que la necesitan.
Fuente: Informe GEM Euskadi 2025–2026 y aportaciones de Jon Hoyos, director técnico de GEM Euskadi y tesorero del EEB-OVE.
Nov 10, 2026 · Zaira Vicente